

炜衡视点|股权基金到期处置与清算实操指引
2026-10-27


作者|庄晓鸣
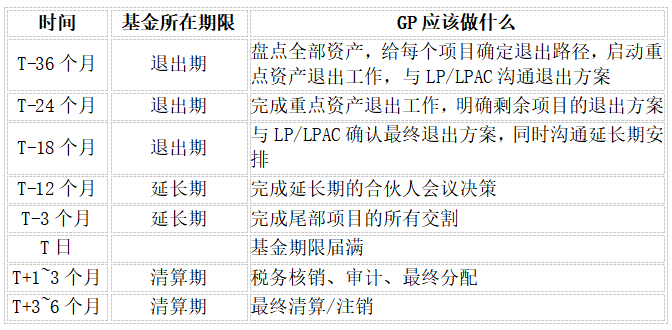
完美关闭一个股权基金并不意味着要等全部项目都盈利,比起一个号称portfolio很有潜力,但十余年仍无法关闭的基金,更令各方满意的基金关闭节奏是:在到期前完成绝大部分项目的退出,力争在一次延长期之内完成尾部项目的清理。
执中数据显示,作为理应进入退出期的2011-2020年成立的4.3万只股权投资基金中,约71%截至2025年上半年仍在运作。根据光尘数据,中国基金在第10年的中位数DPI表现仅为0.93,即大部分的基金在第10年的时候尚未回本。
从上述数据可以看出:不管是运作期限还是回报率,绝大部分股权基金交出的成绩单并不理想。
作为一个专业的私募股权管理机构,应理性构建投资判断标准和投后管理体系,为投资人获取稳健且符合预期的回报。目前绝大部分的管理人在投资端是能够做到专业和谨慎的,基金回报率不理想的主要原因在于,对于投后退出的主观上的不重视和客观上的不专业。
基金迟迟无法关闭、DPI始终不理想其实并不是管理人主观恶意,而是揭示了GP在投后管理上资源禀赋的匮乏这一客观现实。
笔者曾在私募股权基金担任10年法务负责人,作为深耕私募基金法律服务10余年的专业律师,将结合多年实务经验,探讨一个困扰业界已久的问题——如何完美关闭一个到期基金。
一、明确基金期限的相关约定
在展开说明如何关闭基金前,首先要厘清基金期限的概念。投资期、退出期、延长期、清算期、存续期分别代表了什么,所谓到期基金到的是哪个期,在不同的期间分别应该做什么?
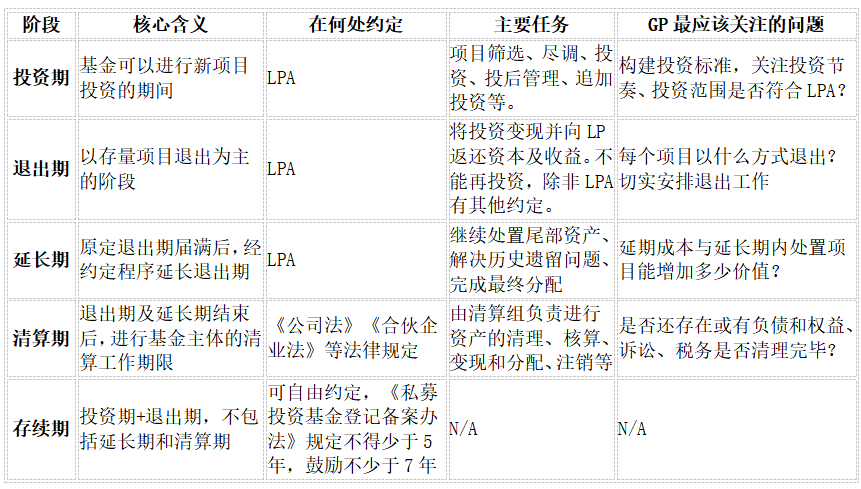
所谓基金到期,指的是退出期及经过约定程序获得的延长期到期,具体计算方式是从基金成立日起算,加上LPA约定的投资期、退出期及延长期。需要特别指出的是,基金成立日并不同于基金工商登记日,契约型的私募股权、创业投资基金的成立日应以托管人开具的资金到账通知书所载日期为准,合伙型或者公司型的私募股权、创业投资基金的成立日应以基金合同签署日期或者投资者对本基金首轮实缴款到位时间为准。
退出期到期时,原则上所有的portfolio都应退出完毕,理想的延长期安排应当仅适用于已有明确退出安排,但受限于交易流程而不得不做短期延长的情况。
基金到期后,管理人就会产生法定的清算义务。根据《私募投资基金登记备案办法》等相关规定,私募基金合同终止的,私募基金管理人应当按照基金合同约定,及时对私募基金进行清算,自私募基金清算完成之日起10个工作日内向协会报送清算报告等信息。预计3个月内无法完成清算,还应当自清算开始之日起10个工作日内向协会报送清算承诺函、清算公告等信息。若基金管理人未按规定及时履行私募基金清算义务,可能会导致行政处罚和各类民事赔偿责任。
二、项目分级与判断
根据portfolio的基本面和资本化两个维度进行分级,对于不同级别项目采取不同的投后管理手段,并进而适配不同的退出策略。
对待不同级别项目的不同退出方式简要列表如下:
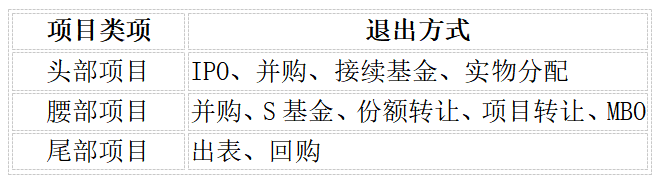
在具体的商业环境中,管理人对待非IPO退出项目决策时往往会非常纠结,纠结的原因往往在于,非IPO退出交易缺乏可比定价,“是否卖在高点”“再等等是否有更好的退出机会”是永恒的问题。退出决策的难度有时高于投资决策,如果卖错了,管理人要承担压力,还不如不卖来得省事轻松。这时候往往是最考验管理人投后退出能力的时候,在上表中,除了IPO外,其他的退出方式都存在这个纠结的问题。私募股权基金的变现机会是低频的,如果一味追求绝对正确,一定要卖在高点,带来的往往不是高点,而是错过了机会而一路向下。
在对待非IPO退出项目决策时,第一考虑要素是时间,第二才是趋势。时间是需要被尊重的契约,管理人的目标应当是在约定时间内给到投资人合理的回报,而不是锁住投资人的资金,只是为了证明管理人自己的眼光。更何况,过期的基金往往带来的不是更好的回报,而是更尖锐的矛盾和管理人更大的风险。
因此,一个负责任的管理人既不会轻易放过任何一个退出机会,更要主动创造退出机会。如何减轻管理人的决策压力呢?下文将会展开解答。
三、基金关闭计划的制定
为了能在约定时间内顺利关闭基金,制定一个基金关闭计划是必要的,按照完美基金关闭节奏的假设,从后往前倒推可以制订计划如下:
四、如何降低管理人的决策压力
完美的基金关闭离不开与LP的充分沟通,关闭基金时的非IPO退出方案在获得LP/LPAC同意的基础上,管理人的决策压力会大大减少。在国资大量参与私募股权基金投资的情况下,国资LP的认可尤为重要。
若没有取得LP的一致认可,那非IPO退出方案还可以操作吗?
其实管理人拥有对项目处置的自主决策权,获得LP的认可并非必要条件,而只是减轻压力、减少矛盾的充分手段。若无法获得LP的一致认可,或国资LP为了减轻其自身压力不表态时,一套公平公允、客观合法的交易流程就变得尤为重要。
减轻管理人决策压力的实质是让管理人不为其决策在未来承担责任,而管理人的责任是基于其基金管理人身份而产生的“诚实信用、勤勉尽责”义务,若退出方案能够在各个方面都吻合“诚实信用、勤勉尽责”的要件,那么管理人也就能放心按期地完成项目的退出,对投资人而言也是利益最大化的体现。
如何构建一套公平公允、客观合法的交易流程?需要重点关注以下三点:
1.定价
出售定价需要有依据有背书。在正式交易前,需要具备充分的定价依据,定价流程,以及完备的决策程序(投委会、咨询委员会、专家意见等)。
2.防止利益冲突/利益输送
在买方与管理人存在关联性时,特别是将项目出售给接续基金时,需要对关联关系进行充分披露,并平衡和处理好新老基金投资人的利益。
3.审慎处理国资投资
考虑到国资保值升值的内在诉求,即便在政策面上对于亏损有了越来越宽容的态度,但亦需有充分的证据证明交易的客观公允性。在含国资成分的基金处理项目时,相关的公开询价、评估、审计、挂牌、进场交易等程序性要求是必不可少的。未来可以预见的是,由于国资的程序性要求,各地方股权交易平台会在存量项目或存量份额交易中发挥更大的作用,而相关的《国资基金退出指引》等文件也会陆续出台。
五、非典型退出方式
私募基金的退出方式并非只有IPO,其处置选择是非常多样化的。发展潜力较大的项目可以通过接续基金、实物分配、S基金等方式实现退出;创始人若还想继续经营企业,可以采取MBO模式;质量比较差的项目可以出表处置。除上述主流方法之外,市场上还有部分相对小众的处置方式可供进一步采用。
1.司法强制清算
根据《合伙企业法》第八十五条,合伙企业有下列情形之一的,应当解散:
(一)合伙期限届满,合伙人决定不再经营;
(二)合伙协议约定的解散事由出现;
(三)全体合伙人决定解散;
(四)合伙人已不具备法定人数满三十天;
在符合上述任一条件的情况下,GP或LP均可申请合伙企业强制清算,其中最常见的是基金存续期届满导致的强制清算。
法院受理强制清算申请后,将由法院指定的清算组负责基金的清算工作,这样一来便将基金清算从一种GP和LP之间博弈而导致的不确定状态,转变成了要按照法律规定的清算程序在规定期限内完成清算的相对确定状态。
2.价格可变机制
价格因素往往是非IPO退出的决策卡点,引入可变定价的交易结构可大大降低交易摩擦。若某基金在出售某存量项目时与买受方对定价有着较大的分歧,这时候可以引入可变定价、价格调整机制:双方约定一个“对赌”机制,若该项目未来的资本化收益超过某一约定数额时,将超出部分的收益作为本次存量项目转让的补充对价。这样一来,卖方不怕卖亏了,买方也更容易以现时的理想价格获得资产,可变交易对价的引入可降低交易双方对交易标的估值的价值判断的决策难度。
3.清算信托
清算信托在美国是一个较为常见的基金清算工具,当基金面临解散时,可将基金的剩余非现金资产转移至清算信托,由受托人负责管理、处置和分配,基金同步进入清算程序。LP从基金份额持有人转为信托受益人,享有信托财产收益权。
在国内已有信托公司与基金管理人合作成功落地此类项目。基金作为委托人将尾部资产交付信托公司设立服务信托,由受托人负责后续管理处置与现金回收,基金同步进入清算,原LP成为信托受益人。该方式解决了基金无需等待资产变现即可启动清算、受托人可以委托专业机构如律所提供公允定价和退出程序合规保障、信托受益权本身亦可转让,为LP进一步提供替代流动性。
六、结语
管理人天然擅长寻找项目并完成投资,在投后管理及退出领域的资源禀赋并不充分,这是十分正常的情况,找到专业的投后管理高管可以较好地弥补这一短板,和专业的投后退出机构合作也是解决方案之一。
免责声明
本文内容仅供参考,不构成法律意见。如需针对具体案件提供法律服务,请联系本所律师。
作者简介
庄晓鸣
炜衡上海所 高级合伙人
zhuangxiaoming@weihenglaw.com
庄晓鸣律师,炜衡上海所高级合伙人、内核委员会主任、炜衡私募基金专业委员会副主任。拥有20余年律师及投资机构法律从业经验,专注私募基金全产业链及全域服务。业务涵盖合规与常法、投资风控、投后管理、争议解决、综合风险处置,尤其擅长处理私募基金投后管理、复杂争议解决、资管纠纷解决、金融衍生品交易纠纷、破产重整等法律事务。在金融领域、新能源、商业地产等多个领域具有丰富实务经验,能为客户提供综合性法律服务。
社会职务和荣誉:2024 Legal One客户信赖律师(Blue Ribbon)中国区私募股权及风险投资15强、2024年闵行区优秀女律师、上海律师协会基金专业委员会委员、炜衡上海所基金与投资业务部副主任。
-
 烟台合肥沈阳成都延安宁波深圳天津南京广州上海西安南通北京重庆硅谷悉尼东京杭州南宁苏州厦门长沙青岛泉州武汉乌鲁木齐郑州兰州无锡太原昆明河内福州海南呼和浩特贵阳济南温州南昌石家庄南沙
-
知识产权刑事业务破产重组金融证券争议解决房地产与建设工程海事海商企业合规交通基础设施特殊资产管理政府与公共事务财税法公司/商事劳动与社会保障婚姻家事能源、自然资源与环境ESG合规涉外法律服务火灾爆炸与应急管理跨境资本市场
