

资本市场的罪与罚|系列(三)元道通信欺诈发行案:2.3884 亿元巨额罚单下的IPO造假全链条追责启示
2026-10-16


作者|郭泽长
在全面注册制走深走实的背景下,监管层对资本市场财务造假、欺诈发行等恶性违法行为始终保持“零容忍”的高压态势。证监会出具的《行政处罚决定书》彻底揭开了元道通信(301139)横跨四年、贯穿上市前后的系统性财务造假违法事实。这家2022年登陆创业板的通信技术服务商,因欺诈发行与年报虚假记载,被处以合计2.3884亿元罚款,公司及多名核心高管同时被施以市场禁入处罚,股票面临重大违法强制退市情形。
2026年8月29日,*ST元道(证券代码:301139)收到中国证监会作出的《行政处罚决定书》和深圳证券交易所下发的《事先告知书》。因首次公开发行股票披露文件存在虚假记载和上市后信息披露违法,公司被重罚并触发强制退市情形,股票自2026年8月31日起停牌。
*ST元道案不仅是一起典型的“IPO带病闯关”且上市后继续造假的恶性案件,更是监管层落实“申报即担责”、对造假“全链条”追责的生动注脚。本案对于上市公司高管、董秘、法务及证券事务代表而言,具有重要的警示意义与实务指导价值。
一、案情回顾:从IPO“带病闯关”到退市之路
*ST元道的财务造假行为贯穿了其IPO报告期及上市后的首个完整会计年度,呈现出造假金额大、持续周期长、舞弊手段隐蔽等特点。
在首次公开发行股票阶段,*ST元道公告的证券发行文件编造了重大虚假内容。经查实,2019年至2021年,公司通过虚构工作量确认单等方式,分别虚增营业收入6590万元、1.61亿元、2.64亿元,分别占当期《招股说明书》披露营业收入的8.75%、13.12%、16.23%,这种通过业务端虚构单据来粉饰报表的手法,使得其IPO申请得以注册上市。
然而,造假并未随上市而终止。在2022年年度报告中,*ST元道信息披露继续存在虚假记载,当期虚增营业收入高达1.66亿元,占当期披露营业收入的7.87%。
随着造假事实败露,公司的基本面与二级市场股价显著恶化。公司两个募集资金银行账户被证监会冻结,实际冻结金额为904万元,直接影响了募投项目推进。根据其发布的2026年半年报,上半年度实现主营收入4.92亿元,同比下降15.83%;净利润-5499.33万元,同比由盈利转为亏损。截至8月28日,公司报收3.31元/股,今年内跌幅超80%;A股股东总户数降至1.54万户,较上期减少3439户,户均持流通A股市值仅剩2.16万元,相关投资者遭受投资损失。
二、行政处罚决定:重拳出击,双罚落地
针对*ST元道的违法行为,证监会依据《中华人民共和国证券法》(以下简称《证券法》)相关规定,对公司及相关责任人员作出了严厉的“双罚”决定。
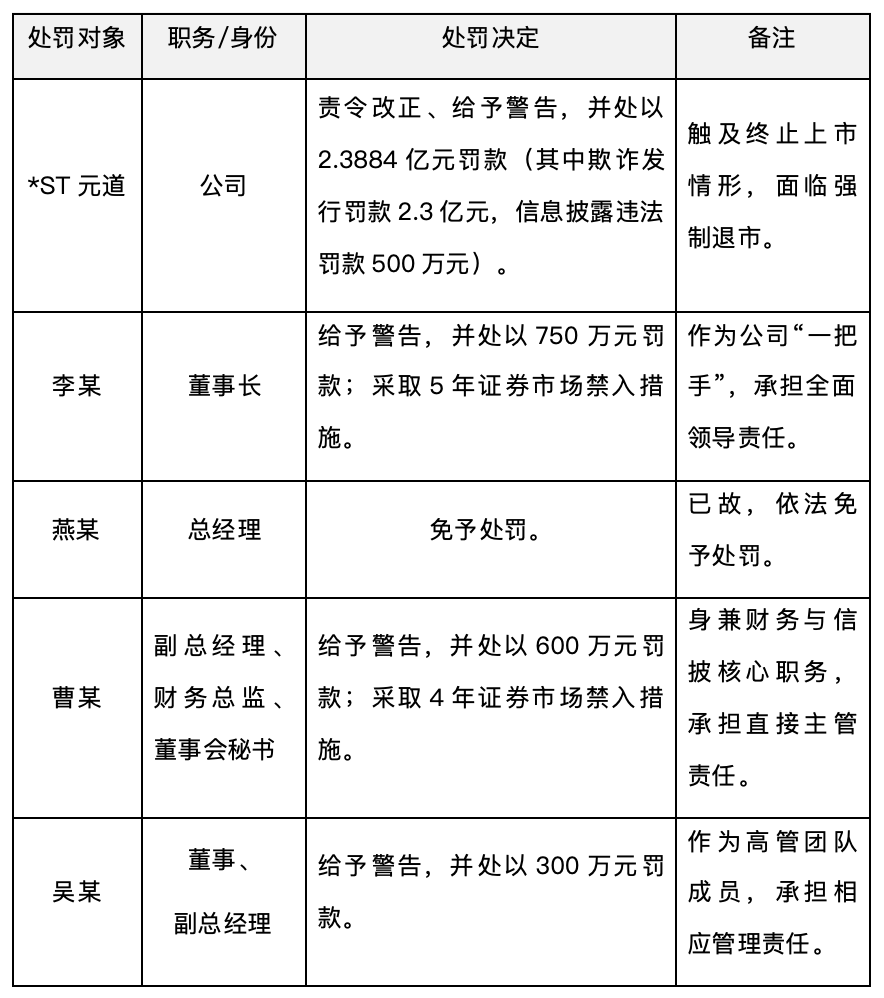
根据退市相关规定,*ST元道股票将于8月31日起停牌。公司有权在收到告知书之日起五个交易日内申请听证,或在十个交易日内提出书面陈述和申辩。深交所将根据上市委员会的审议意见作出是否终止上市的决定。若被决定终止上市,股票将在五个交易日后复牌并进入十五个交易日的退市整理期;期满后摘牌并转入全国股转公司管理的退市板块转让。
三、法律分析:违法定性与责任认定
1. 违法定性:欺诈发行与上市后信息披露违法行为认定
*ST元道的行为严重违反了《证券法》关于“信息披露义务人披露的信息,应当真实、准确、完整,简明清晰,通俗易懂,不得有虚假记载、误导性陈述或者重大遗漏”的核心义务。其在IPO阶段(2019-2021年)编造重大虚假内容,构成《证券法》第一百八十一条规定的“欺诈发行”违法行为,性质恶劣,故被处以2.3亿元的高额罚款。而其2022年年报虚假记载,则构成《证券法》第一百九十七条规定的“信息披露违法”行为,被处以500万元罚款。监管部门对上述两阶段相互独立的违法行为分别定性、合并处罚,彰显了监管部门对跨越发行与上市两个阶段造假行为的全面打击。
2. 责任人员认定逻辑:“首责”与“关键少数”同惩
本案在个人责任认定上逻辑清晰,精准打击了造假案件中的“关键少数”。
董事长李某作为公司法定代表人和实际控制人,对欺诈发行和信披违法负有不可推卸的全面领导责任,被处以750万元罚款及5年市场禁入。
副总经理、财务总监兼董秘曹某,掌管财务管理与信息披露两大核心领域。虚构工作量确认单必然涉及财务入账,而年报披露则是董秘的法定职责。曹某作为直接实施者和把关人,被处以600万元罚款及4年市场禁入,充分体现了“谁主管、谁负责”的穿透式问责。
董事、副总经理吴某作为高管团队成员,参与公司重大经营决策,被处以300万元罚款。
此外,对已故总经理燕某免予处罚,符合《中华人民共和国行政处罚法》及相关执法实务中关于自然人主体不存在后不再给予行政处罚的法理与执法惯例,体现了过罚相当、实事求是的执法原则。
3. 从重处罚情节
*ST元道案存在多个明显的从重处罚情节:一是造假金额巨大,累计虚增营收约6.5亿元;二是造假比例高,部分年份虚增比例超过15%;三是造假手段恶劣,通过虚构业务单据(工作量确认单)系统性造假;四是造成严重后果,导致公司面临强制退市,严重损害投资者合法权益。
四、实务建议:筑牢合规防线,防范履职风险
结合*ST元道案暴露出的内控失效与履职风险,针对上市公司高管、董秘、法务及证券事务代表提出以下实务合规建议:
建议一:搭建业财融合的信披内控体系,严防业务端数据造假
*ST元道通过“虚构工作量确认单”虚增收入,暴露出传统财务审核的局限性。法务、财务与证代在审核招股书、定期报告时,不能仅停留在财务数据的表面勾稽关系上。建议建立业务、财务、法务三方交叉验证机制。法务与内审部门应定期抽查重大业务合同、工作量确认单、物流凭证等底层业务资料;证代与董秘办在编制信披文件时,对于异常增长的营收数据,必须要求业务部门提供合理的商业逻辑解释及外部第三方证据(如客户回函、验收报告),确保信息披露核查穿透至业务实质。
建议二:强化董监高履职“留痕”管理,提升免责抗辩能力
在证券违法领域“双罚制”下,董监高面临较高的个人处罚风险。高管及董秘、证代在日常履职中必须强化“留痕”意识。董事会、监事会审议定期报告或重大发行文件时,若对异常财务数据或业务模式存在合理怀疑,应主动要求中介机构或内部相关部门进行专项核查,并妥善留存书面询问记录、邮件沟通记录及会议纪要。后续若面临监管调查,在符合法定要件的前提下,这些留痕证据将是主张免责或减轻处罚(如依据《行政处罚法》第三十三条轻微违法免罚或无主观过错不罚)的关键抗辩材料。
建议三:高度重视监管强制措施,建立账户资金安全与危机应对预案
本案中*ST元道两个募投账户被冻结904万元,直接影响了公司的正常运营与募投项目推进。董秘与证券事务代表应建立监管动态监测机制,一旦公司收到监管机构的《立案告知书》或《调查通知书》,应立即启动危机应对预案。一方面,全面梳理公司银行账户、核心资产及募投资金使用情况,评估被采取保全或冻结措施的风险;另一方面,提前与开户银行、监管机构沟通,在合法合规的前提下,尽量争取保留基本户及募投专户的正常运转功能,防范因账户冻结引发的流动性危机及次生违约风险。
五、结语
资本市场绝非法外之地,财务造假不仅是触碰法律红线的违法行为,更足以摧毁企业价值。*ST元道一案,从IPO造假、触及重大违法强制退市、2.3884亿元的巨额罚单,到高管的市场禁入,再次敲响了警钟。对于上市公司而言,合规创造价值绝不仅仅是一句宣传口号,而是企业长久生存与发展的生命线。唯有敬畏市场、敬畏法治,提升信息披露质量,方能在资本市场中行稳致远。
作者简介
郭泽长
炜衡北京总所 合伙人
guozechang@weihenglaw.com
北京大学法学学士、香港大学金融市场与投资管理硕士。现为北京交通大学法学院客席导师、北京市银保监局特聘专家、中国保险资产管理业协会入库专家、炜衡律师事务所资本市场部主任。长期为中国贸促会、国家电网、中粮集团、中储粮集团、国家能源集团、中国电信、中国化学、中国铁建、中国通服、农业银行、兴业银行、农银国际、中国国际展览集团等数十家大型央国企及金融机构提供法律顾问及合规建设顾问。擅长央国企合规、跨境交易(金融、数据、出口制裁)、投资并购、私募基金合规与风险控制及重大投资项目交易结构设计和重大案件争议解决。
修订|王钰欣
-
 烟台合肥沈阳成都延安宁波深圳天津南京广州上海西安南通北京重庆硅谷悉尼东京杭州南宁苏州厦门长沙青岛泉州武汉乌鲁木齐郑州兰州无锡太原昆明河内福州海南呼和浩特贵阳济南温州南昌石家庄南沙
-
知识产权刑事业务破产重组金融证券争议解决房地产与建设工程海事海商企业合规交通基础设施特殊资产管理政府与公共事务财税法公司/商事劳动与社会保障婚姻家事能源、自然资源与环境ESG合规涉外法律服务火灾爆炸与应急管理跨境资本市场
