

资本市场的税与罚|系列(三)限售股减持“避税通道”关闭,部委公告封堵漏洞
2026-09-18


作者|郭泽长
2026年8月28日,财政部、国家税务总局、中国证监会联合发布《关于规范转让上市公司限售股个人所得税政策的公告》(财政部、税务总局、中国证监会公告2026年第26号,以下简称“26号公告”),自公布之日起施行。
这是限售股个人所得税自2010年开征以来的一次系统性制度调整。三部门联合发文,以及条款对既有减持筹划路径予以制度封堵,都释放出明确信号:资本市场限售股领域高净值人群的税收征管,正在从“征得到”走向“征到位”。
一、政策背景:旧规运行十六年暴露的两大核心问题
自1994年起,个人转让境内上市公司股票所得暂免征收个人所得税。2009年,财政部、国家税务总局、中国证监会发布财税〔2009〕167号文,自2010年1月1日起对个人转让上市公司限售股所得按“财产转让所得”适用20%税率,将发起人股东、股改股东的减持所得纳入征税范围。为降低征纳成本,文件同时规定:纳税人无法提供完整、真实的限售股原值凭证,则按转让收入的15%核定成本原值及合理税费。2011年,财税〔2011〕108号文进一步要求,上市公司办理股份初始登记时,必须申报个人限售股股东的成本原值资料,并由中介机构出具鉴证报告。
这套规则在长期运行过程中,逐渐暴露出两大避税漏洞:
漏洞一:解禁后“高比例送转”,变相摊薄税基。 依据167号文明确的征税范围,仅覆盖限售股以及其在上市首日至解禁日期间孳生的送、转股。这意味着:解禁日后孳生的送、转股则被视为普通流通股,转让暂免个税。部分股东遂在解禁后推出“10转10”式高比例送转方案,即通过股价除权稀释价值后再减持,以不征税的送、转股方式,大幅稀释应税所得。
漏洞二:隐瞒成本资料,适用15%核定。 限售股股东多为上市前入股,成本较低,多为每股1元甚至更低。15%核定所“认可”的成本往往高于其真实成本,核定规则反成“节税福利”。因此,部分上市公司在初始登记环节不申报成本资料,股东转让时即可适用核定计税规则。
上述两个漏洞,正是“26号公告”所要重点规制、填补的对象。
二、新政核心条款逐条深度分析
(一)征税范围调整:解禁后送、转股纳入征税范畴
公告第一条明确规定:个人转让上市公司限售股所得,按照“财产转让所得”适用20%税率缴纳个人所得税。公告所称限售股,包括财税〔2009〕167号文第二条规定的限售股,以及其在解禁日后孳生且在本公告实施后办理股权登记的送、转股。同时还规定了动态计税规则,即限售股发生送、转、缩股的,证券登记结算公司应当依据送、转、缩股比例对限售股成本原值进行调整。
这意味着:“解禁日”不再是送转股税务属性的分界线。该规定实施后,办理股权登记的送、转股,只要孳生于限售股,无论是否已解禁,均随限售股一并按照20%征税;成本原值随送转比例同步调整,避免“股数增加、成本不变”导致税基失真。新老划断以“股权登记日”而非“决议日”为准,税务后果取决于登记结算公司实际办理登记的时间。
(二)成本原值:新登记未申报者按全额预扣,15%核定不再适用于新增情形
公告第二条重申上市公司初始登记时的申报义务,即成本原值详细资料,以及会计师事务所、税务师事务所等中介机构出具的鉴证报告,并对未申报情形作出“新老划断”:
• 公告实施后新办理股份初始登记、未按规定申报成本原值的:个人转让限售股时,证券机构按照限售股转让收入全额、适用20%税率预扣预缴个人所得税,即视同成本为零,预扣金额为转让收入的20%;预扣后纳税人可按第三条办理清算申报;
• 公告实施前已完成初始登记且未申报成本原值的“存量老股”:转让时仍可按转让收入的15%核定成本原值及合理税费预扣,但预扣后应当办理清算申报。
两种预扣方式在计税基础上有何不同?以转让收入1亿元、真实成本原值1000万元(占收入10%)的股东为例: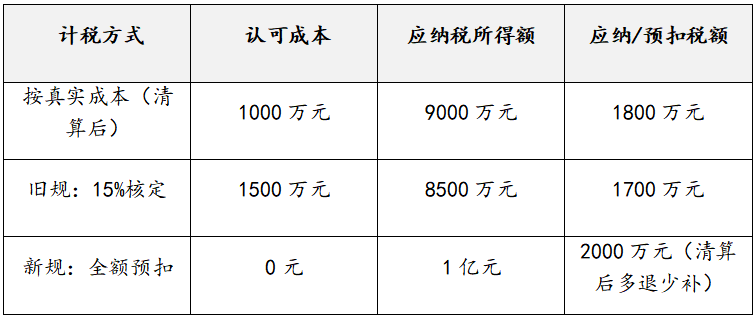
可见,对低成本的大股东而言,旧规相比据实申报缴纳税款较少;新规下税款先行预扣入库,即便清算后可退还差额,但资金占用与申报义务均大幅加重,未申报成本资料不再具有实质性收益,如实申报成为更理性的选择。
(三)清算申报:期限延长至次年6月30日,税款实现多退少补
公告第三条规定:纳税人按实际转让收入与实际成本计算的应纳税额,大于证券机构已扣缴税额的,应当补缴税款;若小于已扣缴税额且申请退税的,应当在转让限售股次年6月30日前,向主管税务机关提供限售股成本原值等相关资料并办理清算申报,最终实现多退少补。
与原“缴纳税款次月起3个月内”相比,申报窗口显著放宽,与个税年度汇算节奏衔接,便于归集成本凭证。但是宽松不等于放任:未按规定办理清算申报的,将依据税收征收管理法、个人所得税法处理;对存量老股股东,清算申报更是强制性义务。
(四)适用范围:涵盖沪深两市,并延伸至新三板、北交所
公告第四条、第五条明确规定:
• 上市公司指股票在上海证券交易所、深圳证券交易所上市交易的股份有限公司。
• 个人转让全国中小企业股份转让系统挂牌公司、北京证券交易所上市公司原始股,依照本公告规定执行,多层次资本市场限售股(原始股)个税规则实现统一。
• 公告实施前挂牌公司已办理初始登记且未申报成本原值的原始股,实施后通过公开发行进入北交所上市交易的,转让时可按15%核定预扣,但预扣后应当办理清算申报。
三、新旧规则对比
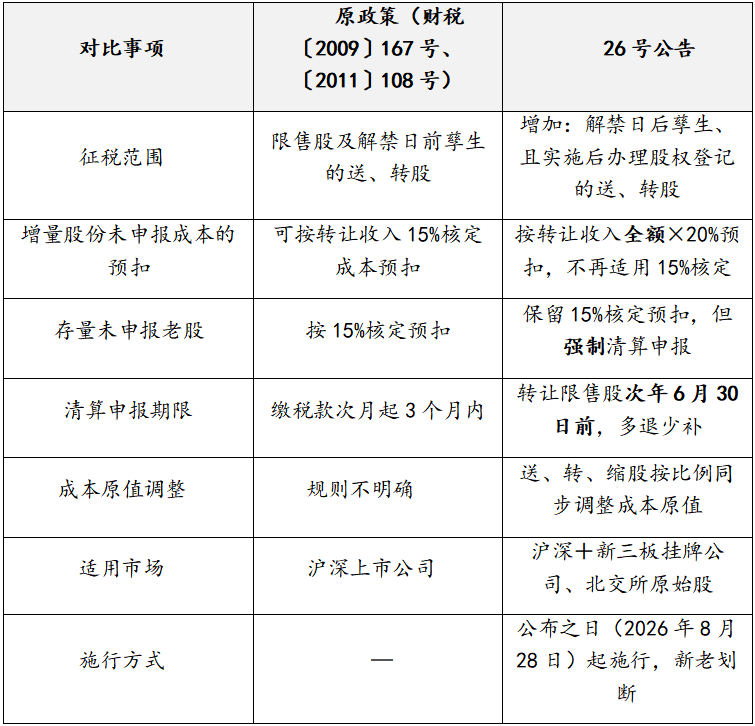
四、影响分析
1.大股东与实控人:两类“路径”失效。解禁后配合高比例送转再减持的路径被封堵,8月28日后完成股权登记的送、转股减持同样按20%缴税;“隐瞒申报成本、套用15%核定”对增量股份彻底关闭。减持实际税负向“按真实成本20%核定”回归。
2.上市公司:申报与沟通责任加重。初始登记是否如实申报个人股东成本资料并取得中介鉴证,直接决定股东未来减持时按全额预扣还是据实清算。高送转对大股东的“税务友好度”已发生实质性变化,利润分配方案推出前应完成税务测算并向相关股东提示。
3.中介机构:鉴证责任从“有”到“实”。会计师事务所、税务师事务所的鉴证报告成为预扣方式的关键依据,鉴证失实可能面临行政责任,并与纳税人税收责任相关联。
4.新三板、北交所股东:其原始股转让规则与沪深趋于一致,创始人股东转让前也需要梳理成本资料、关注登记节点。
五、实务建议
(一)对个人限售股股东
1.立即梳理成本档案。整理取得环节的出资凭证、完税凭证及中介费用票据;分次取得的,则按规定以取得股份数量为权重加权平均计算每股成本原值。
2.盯紧股权登记节点。公告以“实施后办理股权登记”为分界线,送转方案的股权登记日落在2026年8月28日之后的,送转股则具有应税属性。
3.用好清算申报窗口。被全额或核定预扣后,凭完整成本凭证可在次年6月30日前清算申报、多退少补;存量老股股东切勿忽视强制清算义务。
(二)对上市公司
1.初始登记“应报尽报”。申请股份初始登记时,要如实申报个人股东成本原值资料并取得中介鉴证,防止股东未来因公司未如实申报而被全额预扣、引发责任纠纷。
2.重估高送转安排。将税务影响纳入利润分配决策;大股东已解禁、有减持预期的公司,高送转的“避税功能”已不存在,决策应回归股本结构与市值管理的商业逻辑本身。
(三)对中介机构
规范鉴证程序。留存完整的工作底稿,对成本原值资料的真实性、完整性保持职业怀疑,避免成为不合规税务安排上的一环。
六、结语
从167号文“开征”到26号公告“堵漏”,限售股个税制度已沿用了十六年。26号公告没有改变20%的基本税率,而是通过扩大征税范围、收紧成本核定、拉长清算期限等措施,把依赖“法律形式转换”而非“经济实质改变”的规避性税务安排予以封堵。这与同期外籍个人股息红利恢复征税(财政部、税务总局公告2026年第27号)等动向底层逻辑一致:资本市场税收的公平化、严征管已是确定性趋势。
本次公告未设置过渡期。针对减持筹划、利润分配、股权登记各环节的税务测算工作,需前置开展;相关成本凭证梳理亦应当尽早推进,不宜滞后拖延。
参考来源
1.《财政部、税务总局、中国证监会关于规范转让上市公司限售股个人所得税政策的公告》(财政部、税务总局、中国证监会公告2026年第26号,2026年8月28日),国家税务总局官网
2.《财政部、国家税务总局、证监会关于个人转让上市公司限售股所得征收个人所得税有关问题的通知》(财税〔2009〕167号)
3.《财政部、国家税务总局关于证券机构技术和制度准备完成后个人转让上市公司限售股有关个人所得税问题的通知》(财税〔2011〕108号)
4.国家税务总局山东省税务局政策文件转载页(2026年8月28日)
作者简介
郭泽长
炜衡北京总所 合伙人
guozechang@weihenglaw.com
北京大学法学学士、香港大学金融市场与投资管理硕士。现为北京交通大学法学院客座导师、北京市银保监局特聘专家、中国保险资产管理业协会入库专家、炜衡律师事务所资本市场与证券委员会主任。长期为国家电网、中粮集团、中储粮集团、国家能源集团、中国电信、中国太平、中国化学、中国铁建、中国通服、农业银行、兴业银行、农银国际、中国国际展览集团等数十家大型央国企及金融机构提供法律顾问及合规建设顾问。擅长央国企合规体系建设、投资并购、公司治理、私募基金合规与风险控制,以及重大投资项目交易结构设计和重大案件争议解决。
修订|王钰欣
-
 烟台合肥沈阳成都延安宁波深圳天津南京广州上海西安南通北京重庆硅谷悉尼东京杭州南宁苏州厦门长沙青岛泉州武汉乌鲁木齐郑州兰州无锡太原昆明河内福州海南呼和浩特贵阳济南温州南昌石家庄南沙
-
知识产权刑事业务破产重组金融证券争议解决房地产与建设工程海事海商企业合规交通基础设施特殊资产管理政府与公共事务财税法公司/商事劳动与社会保障婚姻家事能源、自然资源与环境ESG合规涉外法律服务火灾爆炸与应急管理跨境资本市场
